
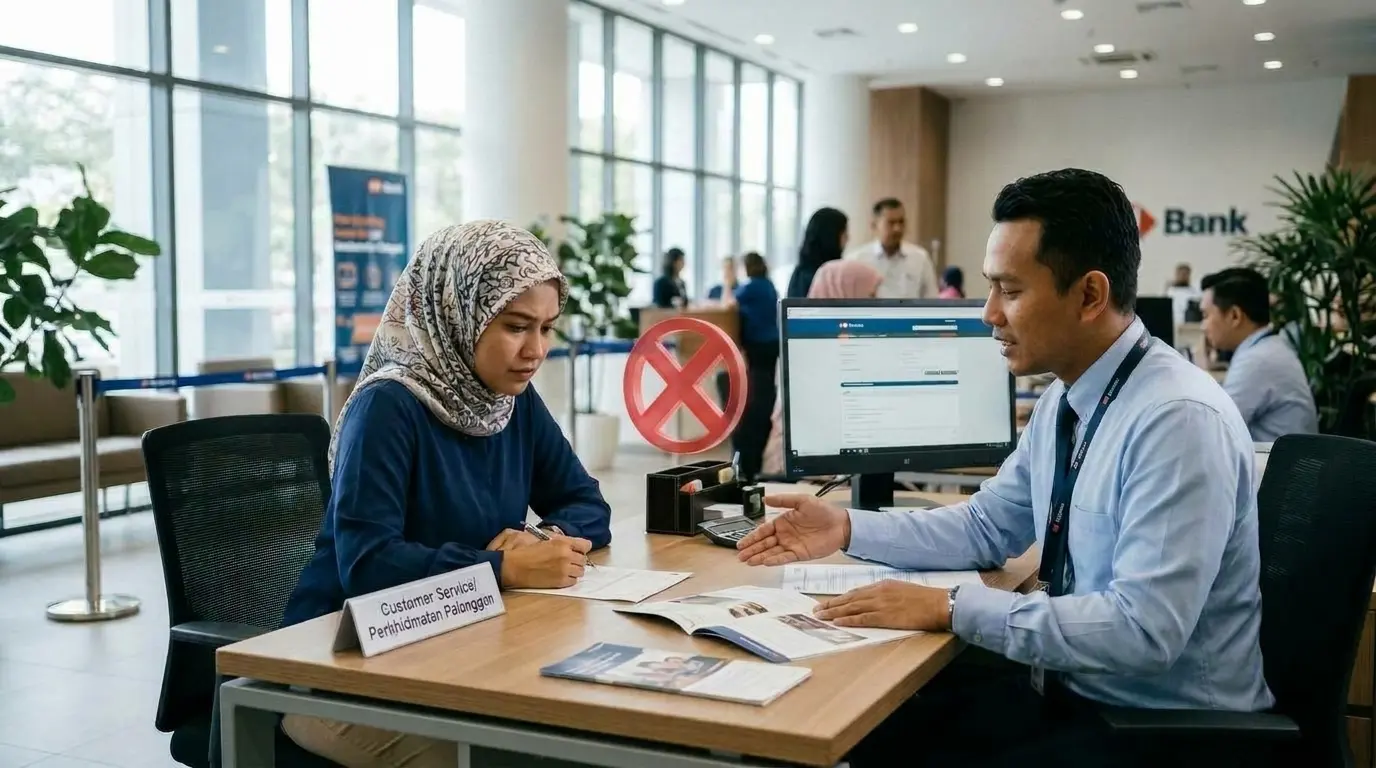
7 Sebab dan Cara Mengelak Permohonan Pinjaman Rumah Ditolak
Memahami Punca Utama Permohonan Pinjaman Rumahan Ditolak
Penolakan pinjaman perumahan boleh menjadi pengalaman yang mengecewakan. Namun, dengan memahami sebab-sebab lazim di sebalik keputusan ini, anda boleh mengambil langkah proaktif untuk memperbaikinya. Bukan semua penolakan bermakna anda tidak layak; kadang-kadang ia hanya memerlukan sedikit penyesuaian.
Rekod Kredit Buruk (CCRIS/CTOS)
Rekod kredit anda adalah cerminan disiplin kewangan anda. Bank akan melihat rekod ini untuk menilai risiko anda sebagai peminjam.
Apakah Rekod Kredit Buruk?
Rekod kredit buruk merujuk kepada laporan CCRIS (Central Credit Reference Information System) dan CTOS (Credit Tip-Off Service) anda yang menunjukkan sejarah pembayaran yang tidak konsisten atau masalah kewangan yang serius. Ini termasuk tunggakan pembayaran kad kredit, pinjaman peribadi, pinjaman kereta, atau sebarang kemudahan kredit lain. CCRIS merekodkan sejarah pembayaran pinjaman anda dengan institusi kewangan di Malaysia, manakala CTOS mengumpul maklumat awam seperti muflis, saman, atau tindakan undang-undang lain, selain maklumat kredit daripada institusi kewangan. Sekiranya anda sering terlewat membayar ansuran bulanan, mempunyai akaun yang menjadi NPL (Non-Performing Loan), atau pernah muflis, semua ini akan terpapar jelas dalam laporan kredit anda. Institusi kewangan menggunakan laporan ini untuk mengukur kebolehpercayaan anda sebagai peminjam. Rekod yang buruk menunjukkan risiko yang lebih tinggi kepada bank, lantas mengurangkan keyakinan mereka untuk meluluskan pinjaman perumahan anda yang bernilai tinggi.
Cara Mengelak Rekod Kredit Buruk
Untuk memastikan rekod kredit anda sentiasa bersih dan positif, disiplin kewangan adalah kunci. Pertama, sentiasa bayar ansuran bulanan anda tepat pada masanya. Ini termasuk semua jenis pinjaman seperti kad kredit, pinjaman peribadi, pinjaman kereta, dan lain-lain. Sekiranya anda menghadapi kesukaran membayar, jangan biarkan masalah itu berlarutan; hubungi bank anda secepat mungkin untuk membincangkan pilihan penstrukturan semula atau penjadualan semula. Kedua, elakkan daripada mempunyai terlalu banyak hutang yang belum dibayar. Mengurangkan baki hutang kad kredit dan pinjaman peribadi anda akan membantu meningkatkan skor kredit anda. Cuba bayar lebih daripada jumlah minimum setiap bulan jika mampu. Ketiga, semak laporan CCRIS dan CTOS anda secara berkala. Anda boleh mendapatkan laporan ini secara percuma dari Bank Negara Malaysia atau dengan bayaran daripada CTOS. Semakan ini membolehkan anda mengesan sebarang kesilapan atau maklumat yang tidak tepat dan mengambil tindakan pembetulan. Jika ada kesilapan, segera laporkan kepada agensi berkaitan untuk diperbetulkan. Mempunyai rekod kredit yang bersih dan positif bukan sahaja meningkatkan peluang kelulusan pinjaman perumahan anda tetapi juga memberikan ketenangan fikiran dalam menguruskan kewangan peribadi.
Nisbah Khidmat Hutang (DSR) Terlalu Tinggi
DSR adalah salah satu metrik paling penting yang bank gunakan untuk menilai kemampuan bayar balik anda.
Apakah DSR Terlalu Tinggi?
DSR (Debt Service Ratio) adalah peratusan pendapatan bulanan anda yang digunakan untuk membayar hutang bulanan. Bank menggunakan DSR untuk menilai sama ada anda mampu mengambil hutang tambahan, iaitu pinjaman perumahan. DSR dikira dengan membahagikan jumlah semua komitmen hutang bulanan anda (termasuk ansuran pinjaman perumahan yang dipohon) dengan pendapatan bersih bulanan anda, kemudian didarab dengan 100 untuk mendapatkan peratusan. Contoh komitmen hutang termasuk ansuran pinjaman kereta, pinjaman peribadi, pembayaran kad kredit minimum, dan apa-apa komitmen bulanan tetap yang dilaporkan dalam CCRIS. Setiap bank mempunyai had DSR maksimum yang berbeza-beza, dan ia juga mungkin bergantung kepada tahap pendapatan pemohon. Jika DSR anda melebihi had yang ditetapkan oleh bank, permohonan anda besar kemungkinan akan ditolak. DSR yang tinggi menunjukkan anda mempunyai beban hutang sedia ada yang besar, meninggalkan sedikit pendapatan boleh guna untuk ansuran pinjaman perumahan yang baharu. Bank ingin memastikan bahawa anda mempunyai lebihan pendapatan yang mencukupi selepas membayar semua hutang, termasuk pinjaman perumahan yang dipohon, untuk perbelanjaan hidup dan kecemasan.
Cara Mengelak DSR Terlalu Tinggi
Untuk memastikan DSR anda berada dalam lingkungan yang diterima oleh bank, anda perlu mengambil langkah untuk menguruskan pendapatan dan komitmen hutang anda. Pertama, kurangkan komitmen hutang sedia ada anda. Ini adalah cara paling langsung untuk menurunkan DSR. Contohnya, selesaikan pinjaman peribadi, bayar habis baki kad kredit, atau pertimbangkan untuk menjual aset seperti kereta yang mempunyai pinjaman jika anda benar-benar ingin mengurangkan hutang. Setiap komitmen bulanan yang anda hapuskan akan mengurangkan pengangka dalam pengiraan DSR anda. Kedua, tingkatkan pendapatan bulanan anda. Jika anda mempunyai peluang untuk meningkatkan pendapatan bersih bulanan anda, ini juga akan membantu menurunkan DSR. Ini boleh melalui kenaikan gaji, mencari kerja sampingan, atau menjana pendapatan daripada perniagaan kecil. Ingat, bank biasanya hanya mengambil kira pendapatan yang stabil dan boleh dibuktikan. Ketiga, elakkan daripada mengambil hutang baru sebelum memohon pinjaman perumahan. Walaupun ia hanya pinjaman kecil, setiap komitmen baru akan meningkatkan DSR anda dan mungkin menolak anda melangkaui had bank. Keempat, rancang pembelian rumah anda mengikut kemampuan. Jangan memohon pinjaman untuk harga rumah yang terlalu tinggi sehingga ansuran bulanan anda akan menyebabkan DSR anda melonjak. Sentiasa dapatkan anggaran DSR anda sendiri sebelum memohon dan sesuaikan dengan had bank. Berunding dengan perancang kewangan atau pegawai bank untuk memahami had DSR khusus mereka dan cara menguruskan kewangan anda dengan lebih berkesan.
Pendapatan Tidak Stabil atau Tidak Dapat Dibuktikan
Bank memerlukan keyakinan bahawa anda mempunyai sumber pendapatan yang stabil dan munasabah untuk membayar balik pinjaman.
Apakah Pendapatan Tidak Stabil/Tidak Dapat Dibuktikan?
Pendapatan tidak stabil atau tidak dapat dibuktikan merujuk kepada situasi di mana bank tidak dapat memastikan keupayaan pemohon untuk menjana pendapatan yang konsisten dan mencukupi bagi membayar balik pinjaman perumahan. Ini sering berlaku kepada individu yang bekerja sendiri (self-employed), pekerja bebas (freelancer), atau mereka yang bergantung kepada komisen sebagai sebahagian besar daripada pendapatan mereka. Bagi pekerja sendiri, bank mungkin sukar untuk mengesahkan pendapatan bersih bulanan mereka jika rekod kewangan perniagaan tidak teratur, tidak ada penyata bank yang konsisten menunjukkan aliran tunai, atau jika pembayaran cukai tidak dilakukan secara teratur. Pendapatan yang berubah-ubah setiap bulan tanpa corak yang jelas, seperti pendapatan daripada kerja kontrak jangka pendek atau komisen jualan yang tidak menentu, juga boleh dianggap tidak stabil. Selain itu, pendapatan yang tidak dapat dibuktikan berlaku apabila pemohon tidak dapat menyediakan dokumen sokongan yang mencukupi dan sah, seperti penyata gaji, penyata bank, penyata cukai, atau dokumen perniagaan, untuk mengesahkan jumlah dan sumber pendapatan yang diisytiharkan. Tanpa bukti yang kukuh, bank tidak dapat menilai dengan tepat kemampuan bayar balik pemohon, lantas meningkatkan risiko kepada mereka.
Cara Mengelak Isu Pendapatan Ini
Untuk mengatasi masalah pendapatan tidak stabil atau tidak dapat dibuktikan, anda perlu mengambil langkah proaktif untuk menyusun dan mendokumenkan pendapatan anda dengan teliti. Pertama, simpan rekod kewangan yang teratur. Bagi individu yang bekerja sendiri atau pekerja bebas, pastikan anda menyimpan rekod invois, resit, dan semua transaksi perniagaan atau pendapatan dengan sistematik. Adalah sangat digalakkan untuk menggunakan akaun bank berasingan untuk perniagaan dan akaun peribadi. Kedua, pastikan aliran tunai konsisten dalam akaun bank anda. Cuba pastikan pendapatan anda dimasukkan ke dalam akaun bank secara tetap dan konsisten. Jika anda bekerja sendiri, cuba tetapkan gaji bulanan kepada diri sendiri dan masukkan jumlah tersebut ke akaun peribadi anda. Ketiga, bayar cukai pendapatan secara teratur dan lengkap. Penyata cukai pendapatan (Borang B/BE) adalah dokumen penting yang digunakan bank untuk mengesahkan pendapatan anda, terutamanya bagi pekerja sendiri. Pastikan anda melaporkan semua pendapatan anda kepada Lembaga Hasil Dalam Negeri (LHDN) dan menyimpan salinan penyata cukai yang telah disahkan. Keempat, sediakan dokumen sokongan yang lengkap. Ini termasuk penyata bank terkini (biasanya 6 hingga 12 bulan), penyata akaun KWSP, penyata cukai, dan jika anda bekerja sendiri, penyata kewangan perniagaan yang telah diaudit atau disemak. Bagi mereka yang bergaji tetap, pastikan slip gaji anda konsisten dan penyata KWSP menunjukkan caruman yang teratur. Jika anda mempunyai pendapatan tambahan, kumpul bukti kukuh seperti kontrak kerja sampingan atau resit pembayaran yang jelas. Dengan mendokumentasikan pendapatan anda dengan baik, bank akan lebih yakin dengan keupayaan anda untuk membayar balik pinjaman.
Dokumen Tidak Lengkap
Proses permohonan pinjaman perumahan melibatkan pelbagai dokumen penting. Kegagalan menyediakannya boleh menyebabkan penolakan.
Apakah Dokumen Tidak Lengkap?
Dokumen tidak lengkap merujuk kepada keadaan di mana pemohon gagal menyerahkan semua kertas kerja yang diperlukan oleh bank untuk memproses dan menilai permohonan pinjaman perumahan mereka. Bank mempunyai senarai semak dokumen yang ketat untuk memastikan mereka mempunyai semua maklumat yang relevan untuk membuat keputusan pembiayaan. Dokumen-dokumen ini biasanya termasuk salinan kad pengenalan, slip gaji terkini (3-6 bulan), penyata bank (3-6 bulan), penyata KWSP, penyata cukai pendapatan (Borang EA/B/BE), surat pengesahan majikan, salinan perjanjian jual beli (SPA), dan geran tanah (jika berkaitan). Bagi pemohon yang bekerja sendiri, dokumen tambahan seperti penyata kewangan syarikat, pendaftaran perniagaan, dan penyata bank syarikat juga diperlukan. Apabila salah satu atau beberapa dokumen ini hilang, tidak sah, atau tidak dikemas kini, bank tidak dapat meneruskan penilaian. Ini boleh berlaku sama ada pemohon terlupa untuk melampirkan dokumen, dokumen yang diberikan sudah tamat tempoh, atau maklumat dalam dokumen tersebut tidak selaras. Ketidaklengkapan dokumen bukan sahaja melambatkan proses tetapi juga menunjukkan kurangnya persediaan atau perhatian terhadap perincian daripada pihak pemohon, yang boleh menjejaskan persepsi bank terhadap keseriusan permohonan tersebut.
Cara Mengelak Dokumen Tidak Lengkap
Untuk memastikan permohonan anda berjalan lancar, penyediaan dokumen yang lengkap dan tepat adalah penting. Pertama, dapatkan senarai semak dokumen dari bank atau perunding hartanah anda. Sebelum anda memulakan permohonan, minta senarai lengkap semua dokumen yang diperlukan. Setiap bank mungkin mempunyai sedikit perbezaan dalam keperluan mereka. Kedua, sediakan semua dokumen yang diminta lebih awal. Jangan tunggu sehingga saat akhir. Kumpul semua salinan kad pengenalan, slip gaji, penyata bank, penyata KWSP, dan dokumen lain yang diperlukan. Pastikan semua dokumen adalah yang terkini dan sah. Sebagai contoh, penyata bank dan slip gaji perlu menunjukkan tempoh masa yang diminta oleh bank (biasanya 3 hingga 6 bulan terakhir). Ketiga, semak semula semua dokumen sebelum diserahkan. Pastikan semua maklumat dalam dokumen adalah konsisten dan tepat. Contohnya, nama dan nombor kad pengenalan pada semua dokumen mesti sepadan. Jika ada sebarang ketidakselarasan, cuba betulkan atau sediakan penjelasan tambahan. Keempat, buat salinan pendua bagi setiap dokumen. Ini bukan sahaja untuk rujukan anda sendiri tetapi juga sebagai persediaan jika bank memerlukan salinan tambahan atau jika ada dokumen yang hilang semasa proses. Kelima, jika ada dokumen khas yang diperlukan, dapatkan penjelasan lanjut dari bank. Contohnya, jika anda mempunyai pelbagai sumber pendapatan, tanyakan dokumen sokongan tambahan yang diperlukan untuk membuktikan setiap sumber pendapatan tersebut. Dengan persediaan yang rapi, anda dapat mengelakkan kelewatan atau penolakan akibat dokumen tidak lengkap.
Tunggakan Bayaran Lain
Tunggakan bayaran adalah petanda jelas kepada bank tentang risiko kredit anda.
Apakah Tunggakan Bayaran Lain?
Tunggakan bayaran lain merujuk kepada sebarang pembayaran hutang atau bil bulanan yang belum dijelaskan mengikut jadual yang ditetapkan. Ini boleh termasuk tunggakan pembayaran bil utiliti (elektrik, air, internet), bil telefon, yuran penyelenggaraan strata, cukai pintu, atau sebarang bentuk hutang lain yang tidak berkaitan terus dengan pinjaman kewangan tetapi dilaporkan dalam sistem kredit atau dapat dikesan oleh bank. Walaupun tunggakan ini mungkin tidak selalu muncul dalam laporan CCRIS atau CTOS secara langsung seperti pinjaman bank, bank boleh menjalankan semakan latar belakang atau meminta penyata bil utiliti sebagai sebahagian daripada proses penilaian mereka. Sesetengah bank juga mungkin melihat kepada sejarah pembayaran anda dengan institusi lain, terutamanya jika anda telah menggunakan perkhidmatan bank tersebut untuk pembayaran bil secara berulang. Tunggakan yang berpanjangan atau berulang menunjukkan kepada bank bahawa pemohon mungkin tidak bertanggungjawab dalam menguruskan komitmen kewangan, atau mempunyai masalah aliran tunai yang boleh menjejaskan kemampuan mereka untuk membayar balik pinjaman perumahan yang baharu. Bank ingin melihat corak pembayaran yang konsisten dan tepat pada masanya sebagai bukti disiplin kewangan anda.
Cara Mengelak Tunggakan Bayaran Lain
Mengelakkan tunggakan bayaran lain adalah penting untuk menunjukkan anda seorang peminjam yang bertanggungjawab. Pertama, uruskan belanjawan bulanan anda dengan cermat. Kenal pasti semua perbelanjaan tetap bulanan anda, termasuk bil utiliti, yuran penyelenggaraan, dan sebarang bayaran langganan. Pastikan anda memperuntukkan dana yang mencukupi untuk menjelaskan semua ini. Kedua, tetapkan peringatan atau gunakan pembayaran automatik. Banyak perkhidmatan utiliti dan bank menawarkan pilihan pembayaran automatik (auto-debit) atau peringatan SMS/e-mel untuk bil yang akan datang. Menggunakan kemudahan ini boleh mengurangkan risiko terlupa membayar. Ketiga, semak penyata bil dan akaun bank anda secara berkala. Ini membolehkan anda mengesan sebarang bil yang belum dibayar atau kesilapan pembayaran dengan cepat. Jangan biarkan bil bertimbun tanpa disemak. Keempat, selesaikan sebarang tunggakan secepat mungkin. Jika anda menyedari anda mempunyai tunggakan, jangan biarkan ia berlarutan. Bayar secepat mungkin dan simpan bukti pembayaran. Tindakan proaktif ini menunjukkan kepada bank bahawa anda mengambil serius tanggungjawab kewangan anda dan berusaha untuk menyelesaikan masalah dengan segera. Dengan rekod pembayaran yang bersih, anda akan meningkatkan kredibiliti kewangan anda di mata bank.
Nilai Penilaian Bank Lebih Rendah Daripada Harga Belian
Ini adalah salah satu isu yang sering dihadapi oleh pembeli rumah, terutamanya di pasaran yang tidak menentu.
Apakah Nilai Penilaian Bank Lebih Rendah?
Nilai penilaian bank yang lebih rendah daripada harga belian berlaku apabila jurunilai bebas yang dilantik oleh bank menganggarkan nilai pasaran hartanah tersebut pada jumlah yang lebih rendah daripada harga yang anda bersetuju untuk bayar kepada penjual. Penilaian ini penting kerana bank akan membiayai berdasarkan nilai yang lebih rendah antara harga belian atau nilai penilaian. Sebagai contoh, jika anda bersetuju membeli rumah pada harga RM500,000, tetapi jurunilai bank menilai rumah itu hanya RM450,000, bank hanya akan meluluskan pinjaman berdasarkan RM450,000. Ini bermakna jika anda memohon margin pembiayaan 90%, bank hanya akan memberi pinjaman sebanyak 90% daripada RM450,000 (iaitu RM405,000), dan bukannya 90% daripada RM500,000 (iaitu RM450,000). Perbezaan RM45,000 (RM500,000 – RM405,000 = RM95,000 perlukan tunai sendiri vs RM500,000 – RM450,000 = RM50,000 perlukan tunai sendiri) kini perlu ditampung oleh pembeli dalam bentuk tunai, sebagai tambahan kepada wang pendahuluan dan kos lain. Jurunilai mengambil kira pelbagai faktor seperti lokasi, keadaan hartanah, transaksi jualan hartanah serupa di kawasan yang sama baru-baru ini, trend pasaran, dan jenis hartanah. Perbezaan ini sering berlaku apabila harga jualan telah ditetapkan lebih tinggi daripada nilai pasaran sebenar, atau apabila terdapat kekurangan transaksi jualan baru-baru ini yang boleh dijadikan perbandingan.
Cara Mengelak Nilai Penilaian Bank Lebih Rendah
Mengelakkan masalah ini memerlukan penyelidikan awal dan kewaspadaan. Pertama, lakukan penyelidikan pasaran sebelum membuat tawaran. Sebelum bersetuju dengan harga jualan, kaji harga jualan hartanah serupa di kawasan yang sama baru-baru ini. Anda boleh mendapatkan maklumat ini daripada perunding hartanah atau melalui portal hartanah. Memahami nilai pasaran sebenar akan membantu anda membuat tawaran yang realistik. Kedua, berunding dengan beberapa bank awal-awal. Sebelum menandatangani perjanjian jual beli (SPA), anda boleh meminta beberapa bank untuk mendapatkan anggaran nilai penilaian awal bagi hartanah yang anda minati. Walaupun ini bukan penilaian rasmi, ia boleh memberikan petunjuk kasar sama ada harga jualan anda adalah munasabah. Sesetengah bank mungkin mempunyai panel jurunilai yang berbeza dengan pandangan yang sedikit berbeza. Ketiga, sertakan klausa “subject to valuation” dalam perjanjian jual beli anda. Jika boleh, cuba berunding dengan penjual untuk memasukkan klausa dalam SPA yang membolehkan anda menarik diri dari pembelian atau berunding semula harga jika penilaian bank jauh lebih rendah daripada harga jualan. Walau bagaimanapun, ini mungkin tidak selalu diterima oleh penjual. Keempat, bersedia untuk menambah wang tunai. Jika nilai penilaian sememangnya lebih rendah, anda perlu bersedia untuk menampung perbezaan tersebut dengan wang tunai anda sendiri. Ini menekankan kepentingan mempunyai simpanan yang mencukupi bukan hanya untuk wang pendahuluan tetapi juga untuk kontingensi. Berunding dengan perunding hartanah anda untuk mendapatkan pandangan tentang nilai pasaran hartanah yang anda sasarkan dan jangan terburu-buru dalam membuat keputusan pembelian.
Terlalu Banyak Permohonan dalam Tempoh Singkat
Membuat banyak permohonan pinjaman dalam masa yang singkat boleh memberikan isyarat negatif kepada bank.
Apakah Terlalu Banyak Permohonan?
Terlalu banyak permohonan pinjaman dalam tempoh singkat merujuk kepada tindakan pemohon yang menyerahkan permohonan pinjaman kepada beberapa bank serentak atau dalam masa yang singkat (misalnya dalam beberapa minggu atau bulan). Setiap kali anda memohon pinjaman, bank akan melakukan semakan kredit (credit inquiry) terhadap laporan CCRIS dan CTOS anda. Semakan ini akan direkodkan dalam laporan kredit anda. Walaupun satu atau dua semakan adalah perkara biasa, terlalu banyak semakan dalam tempoh singkat boleh menimbulkan kebimbangan kepada bank. Ini kerana ia boleh ditafsirkan sebagai salah satu daripada dua senario: pertama, anda mungkin sedang dalam keadaan terdesak untuk mendapatkan pinjaman dan mungkin menghadapi masalah kewangan yang serius, atau kedua, permohonan anda telah ditolak oleh bank lain, dan anda kini sedang mencuba nasib di tempat lain. Kedua-dua tafsiran ini meningkatkan persepsi risiko di mata bank. Bank cenderung berfikir jika bank lain menolak permohonan anda, pasti ada sebab kukuh, dan mereka mungkin tidak mahu mengambil risiko yang sama. Walaupun bank tidak boleh melihat status kelulusan pinjaman dari bank lain, mereka boleh melihat bilangan permohonan yang telah anda buat dan semakan kredit yang telah dilakukan.
Cara Mengelak Terlalu Banyak Permohonan
Untuk mengelakkan kesan negatif daripada terlalu banyak permohonan, adalah penting untuk bersikap strategik dalam pendekatan anda. Pertama, fokus pada satu atau dua bank sahaja pada satu masa. Lakukan penyelidikan awal untuk mengenal pasti bank mana yang paling sesuai dengan profil kewangan dan keperluan anda. Berbanding dengan memohon di banyak bank secara serentak, lebih baik fokus pada bank yang mempunyai produk pinjaman yang menarik dan syarat kelulusan yang anda rasa memenuhi kelayakan. Kedua, dapatkan pra-kelulusan atau penilaian kelayakan awal. Sebelum membuat permohonan rasmi, berbincanglah dengan pegawai bank atau perunding kewangan untuk mendapatkan penilaian kelayakan awal. Banyak bank boleh memberikan anggaran kelayakan anda tanpa melakukan semakan kredit rasmi yang akan dicatatkan dalam laporan anda. Ini membolehkan anda memahami peluang kelulusan anda sebelum memohon secara rasmi. Ketiga, pastikan anda memenuhi kriteria kelayakan sebelum memohon. Jangan memohon secara rawak. Perbaiki terlebih dahulu rekod kredit anda, kurangkan DSR, dan pastikan dokumen anda lengkap sebelum membuat permohonan. Ini meningkatkan peluang kelulusan pada percubaan pertama dan mengelakkan keperluan untuk memohon semula di banyak bank. Keempat, jika permohonan anda ditolak, fahami sebabnya sebelum memohon semula. Jika satu bank menolak permohonan anda, minta penjelasan mengapa. Gunakan maklum balas ini untuk memperbaiki profil kewangan anda sebelum memohon di bank lain. Tunggu beberapa bulan untuk memperbaiki diri dan pastikan semua isu telah diselesaikan sebelum membuat permohonan baru. Pendekatan yang lebih terancang dan sabar akan lebih berkesan dalam jangka panjang.
Apa Yang Perlu Dilakukan Selepas Permohonan Ditolak?
Penolakan pinjaman bukanlah pengakhiran kepada impian anda untuk memiliki rumah. Ia adalah peluang untuk belajar dan membuat persediaan yang lebih baik.
Minta Penjelasan Daripada Bank
Langkah pertama dan paling penting selepas penolakan adalah untuk mendapatkan maklum balas yang jelas. Jangan biarkan diri anda dalam kekeliruan. Hubungi pegawai bank yang menguruskan permohonan anda dan minta penjelasan terperinci mengenai sebab penolakan. Bank biasanya mempunyai dasar untuk memberikan maklum balas ini kepada pemohon. Ia mungkin disebabkan oleh salah satu daripada tujuh sebab yang dibincangkan di atas, atau kombinasi daripada beberapa faktor. Memahami punca sebenar penolakan akan membolehkan anda mengambil tindakan pembetulan yang tepat. Sebagai contoh, jika ia disebabkan oleh DSR yang tinggi, anda tahu anda perlu mengurangkan hutang atau meningkatkan pendapatan. Jika rekod kredit anda buruk, anda perlu fokus untuk memperbaiki sejarah pembayaran anda. Tanpa maklumat ini, anda mungkin akan mengulangi kesilapan yang sama apabila memohon semula. Catat setiap maklum balas yang diberikan dan minta nasihat tentang langkah-langkah yang boleh anda ambil untuk memperbaiki keadaan.
Perbaiki Rekod Kewangan Anda
Setelah anda mengetahui punca penolakan, masa untuk bertindak. Ini mungkin memerlukan masa dan kesabaran, tetapi ia adalah pelaburan yang berbaloi.
Tangani Rekod Kredit Buruk dan DSR Tinggi
Jika rekod kredit buruk adalah puncanya, fokus untuk membersihkan sejarah pembayaran anda. Bayar semua tunggakan yang ada dan pastikan semua pembayaran bulanan dibuat tepat pada masanya mulai sekarang. Jika anda mempunyai akaun yang menjadi NPL, berbincanglah dengan bank tersebut untuk menyelesaikannya. Proses ini mungkin mengambil masa beberapa bulan untuk laporan CCRIS anda menunjukkan perubahan positif. Bagi DSR yang tinggi, prioritaskan untuk mengurangkan beban hutang anda. Selesaikan hutang kecil dahulu, seperti baki kad kredit atau pinjaman peribadi. Elakkan daripada mengambil hutang baru. Jika boleh, cari cara untuk meningkatkan pendapatan anda yang boleh dibuktikan oleh bank. Ini mungkin bermakna mencari kerja sampingan atau meningkatkan kemahiran untuk mendapatkan kenaikan gaji. Ingat, bank ingin melihat kestabilan dan keupayaan anda untuk menguruskan kewangan dengan baik.
Sediakan Dokumen Dengan Lengkap dan Teratur
Jika penolakan disebabkan dokumen tidak lengkap atau pendapatan tidak dapat dibuktikan, luangkan masa untuk menyusun semula semua kertas kerja anda. Bagi yang bekerja sendiri, pastikan semua invois, resit, dan penyata kewangan perniagaan anda dikemas kini dan tersusun rapi. Pastikan akaun bank perniagaan dan peribadi anda diuruskan dengan baik dan menunjukkan aliran tunai yang stabil. Bagi semua pemohon, pastikan anda mempunyai slip gaji terkini, penyata bank, penyata KWSP, dan penyata cukai yang lengkap. Jika anda mempunyai pendapatan tambahan, pastikan anda mempunyai bukti kukuh untuk setiap sumber pendapatan. Sentiasa buat salinan semua dokumen penting dan pastikan ia adalah yang terkini. Persediaan rapi ini akan menunjukkan profesionalisme anda dan memudahkan proses semakan bank.
Berunding Dengan Perancang Kewangan atau Agensi Hartanah Berpengalaman
Mendapatkan nasihat profesional boleh membuat perbezaan besar. Perunding kewangan atau agensi hartanah yang berpengalaman, seperti Hebat Realtors, mempunyai pengetahuan mendalam tentang proses pinjaman perumahan dan kriteria bank yang berbeza. Mereka boleh membantu anda menilai semula kedudukan kewangan anda, mengenal pasti kelemahan, dan merancang strategi untuk meningkatkan peluang kelulusan anda. Mereka juga mungkin mempunyai hubungan dengan pelbagai bank dan boleh membimbing anda kepada bank yang paling sesuai dengan profil anda. Mereka juga boleh menasihati anda tentang cara untuk memperbaiki rekod kredit, mengurangkan DSR, atau cara terbaik untuk membuktikan pendapatan anda. Jangan teragak-agak untuk mencari bantuan profesional kerana ia boleh menjimatkan masa dan usaha anda dalam jangka panjang.
Peranan Hebat Realtors Dalam Membantu Anda
Hebat Realtors bukan sekadar agensi hartanah; kami adalah rakan kongsi anda dalam perjalanan memiliki rumah. Kami memahami cabaran yang mungkin anda hadapi dan komited untuk menyediakan sokongan yang komprehensif.
Nasihat Profesional dan Bimbingan
Kami di Hebat Realtors mempunyai pasukan perunding yang berpengalaman dan berpengetahuan luas dalam pasaran hartanah dan proses pinjaman perumahan. Kami boleh memberikan nasihat profesional tentang cara meningkatkan kelayakan pinjaman anda, termasuk cara memperbaiki rekod kredit, menguruskan DSR, dan menyediakan dokumen yang diperlukan. Kami juga boleh membimbing anda melalui keseluruhan proses, dari pemilihan hartanah hingga permohonan pinjaman. Matlamat kami adalah untuk memastikan anda memahami setiap langkah dan berasa yakin dengan keputusan anda.
Hubungan Dengan Institusi Kewangan
Hebat Realtors mempunyai hubungan baik dengan pelbagai institusi kewangan. Ini membolehkan kami untuk memberikan anda maklumat terkini tentang produk pinjaman yang ditawarkan oleh bank yang berbeza serta kriteria kelayakan mereka. Kami boleh membantu anda membandingkan tawaran pinjaman dari beberapa bank dan memilih yang paling sesuai dengan profil kewangan anda. Kami juga boleh menghubungkan anda dengan pegawai bank yang berpengalaman yang dapat membantu melancarkan proses permohonan anda dan memberikan nasihat khusus.
Menyelaras Proses Permohonan
Proses permohonan pinjaman perumahan boleh menjadi rumit dan memakan masa. Hebat Realtors boleh membantu menyelaraskan proses ini untuk anda. Kami akan membantu anda menyediakan semua dokumen yang diperlukan, memastikan ia lengkap dan tepat sebelum diserahkan kepada bank. Kami juga akan bertindak sebagai penghubung antara anda dan bank, mengendalikan pertanyaan dan memastikan proses berjalan lancar. Dengan sokongan kami, anda boleh mengurangkan tekanan dan kelewatan yang berkaitan dengan permohonan pinjaman.
Kesimpulan
Memiliki rumah sendiri adalah impian yang boleh dicapai dengan perancangan yang betul dan sedikit usaha. Walaupun permohonan pinjaman perumahan boleh ditolak atas pelbagai sebab, setiap masalah mempunyai penyelesaian. Dengan memahami punca-punca penolakan dan mengambil langkah proaktif untuk memperbaikinya, anda boleh meningkatkan peluang kelulusan anda secara signifikan. Ingatlah bahawa bank berbeza mempunyai syarat dan kriteria yang berbeza, jadi adalah bijak untuk merujuk kepada bank pilihan anda atau perancang kewangan yang bertauliah untuk mendapatkan nasihat yang disesuaikan dengan situasi anda. Tiada jaminan kelulusan pinjaman, tetapi dengan persediaan rapi dan strategi yang betul, anda akan berada di landasan yang tepat.
Jangan biarkan penolakan awal mematahkan semangat anda. Jadikan ia sebagai motivasi untuk memperbaiki keadaan kewangan anda. Jika anda bersedia untuk memulakan perjalanan anda ke arah memiliki rumah impian atau memerlukan bantuan dan nasihat pakar dalam proses permohonan pinjaman, hubungi Hebat Realtors hari ini. Kami sedia membantu anda merealisasikan impian hartanah anda.
Join The Discussion