
Memahami LTV Ratio (Loan-to-Value) Sebelum Membeli Rumah
Membeli rumah atau hartanah merupakan salah satu keputusan kewangan terbesar dalam hidup. Sebelum Anda membuat keputusan untuk membeli hartanah impian, terdapat satu istilah penting dalam pembiayaan perumahan yang wajib Anda fahami, iaitu LTV Ratio atau Loan-to-Value Ratio.
Mari kita fahami apa itu LTV Ratio dan bagaimana ia mempengaruhi jumlah pinjaman perumahan Anda.
Apa Itu LTV Ratio?
LTV (Loan-to-Value) Ratio adalah nisbah atau peratusan jumlah pinjaman yang diluluskan oleh pihak bank berbanding nilai sebenar hartanah tersebut.
Formula asas untuk mengira LTV Ratio adalah:
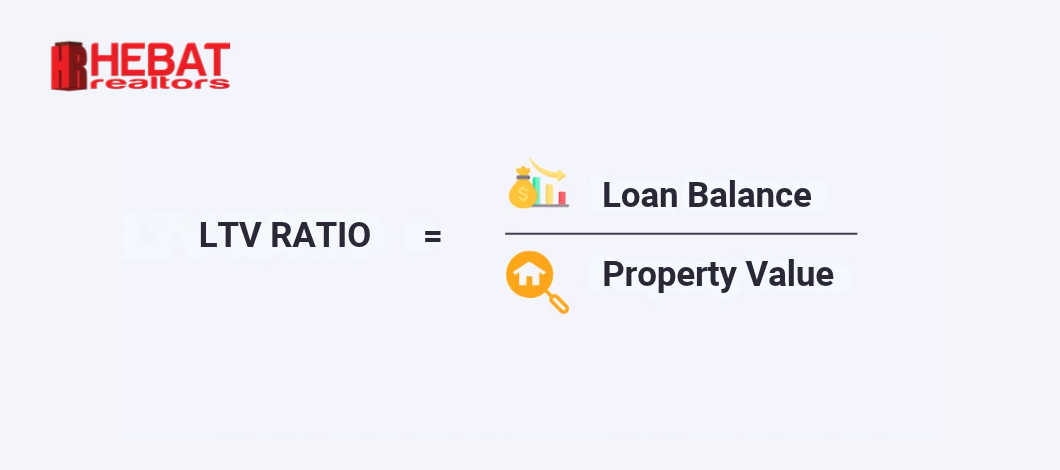
Contoh Pengiraan LTV Ratio:
- Nilai Rumah: RM500,000
- Pinjaman Diluluskan Bank: RM350,000
- LTV Ratio: 70%
Jika bank meluluskan LTV sebanyak 70%, ini bermakna bank membiayai 70% daripada harga rumah, dan Anda perlu menyediakan 30% lagi sebagai wang pendahuluan (deposit) serta kos-kos lain.
Mari kita fahami apa itu LTV Ratio dan bagaimana ia mempengaruhi jumlah pinjaman perumahan Anda.
Mengapa LTV Ratio Penting untuk Membeli Rumah?
Had LTV yang ditetapkan oleh bank akan menentukan berapa banyak wang tunai yang perlu Anda sediakan di peringkat awal.
Sebagai contoh:
- Rumah Pertama & Kedua: Kebiasaannya, pembeli boleh mendapat pembiayaan LTV sehingga 90% (deposit 10%).
- Rumah Ketiga & Seterusnya: Kebanyakan bank menetapkan had LTV maksimum sebanyak 70%. Maksudnya, pembeli perlu menyediakan sekurang-kurangnya 30% deposit secara tunai.
Faktor-Faktor yang Mempengaruhi LTV Ratio Anda
Pihak bank tidak memberikan peratusan LTV secara sebarangan. Terdapat beberapa faktor utama yang mempengaruhi kadar LTV yang akan Anda terima:
- Polisi Kerajaan (Government Policy): Peraturan dan dasar pembiayaan hartanah semasa yang ditetapkan oleh pihak berkuasa kewangan.
- Kadar OPR (Overnight Policy Rate): Penanda aras kadar faedah semasa yang mempengaruhi kadar pembiayaan bank.
- Rekod Kewangan (Financial Records): Skor kredit, profil pendapatan, dan rekod pembayaran balik pinjaman Anda.
Kesimpulan: Rancangan Bijak, Masa Depan Lebih Baik
Fahami kadar LTV yang layak untuk Anda sebelum memulakan pencarian rumah. Dengan memahami LTV Ratio, Anda boleh merancang aliran tunai dan simpanan deposit dengan lebih bijak.
Rancangan bijak, masa depan lebih baik!
Ingin Dapatkan Nasihat Pembiayaan & Hartanah?
Hubungi perunding hartanah berdaftar kami di Hebat Realtors hari ini untuk membantu Anda membuat keputusan hartanah yang tepat.
- Telefon/WhatsApp: +60341625877
- Website: www.hebatrealtors.com