
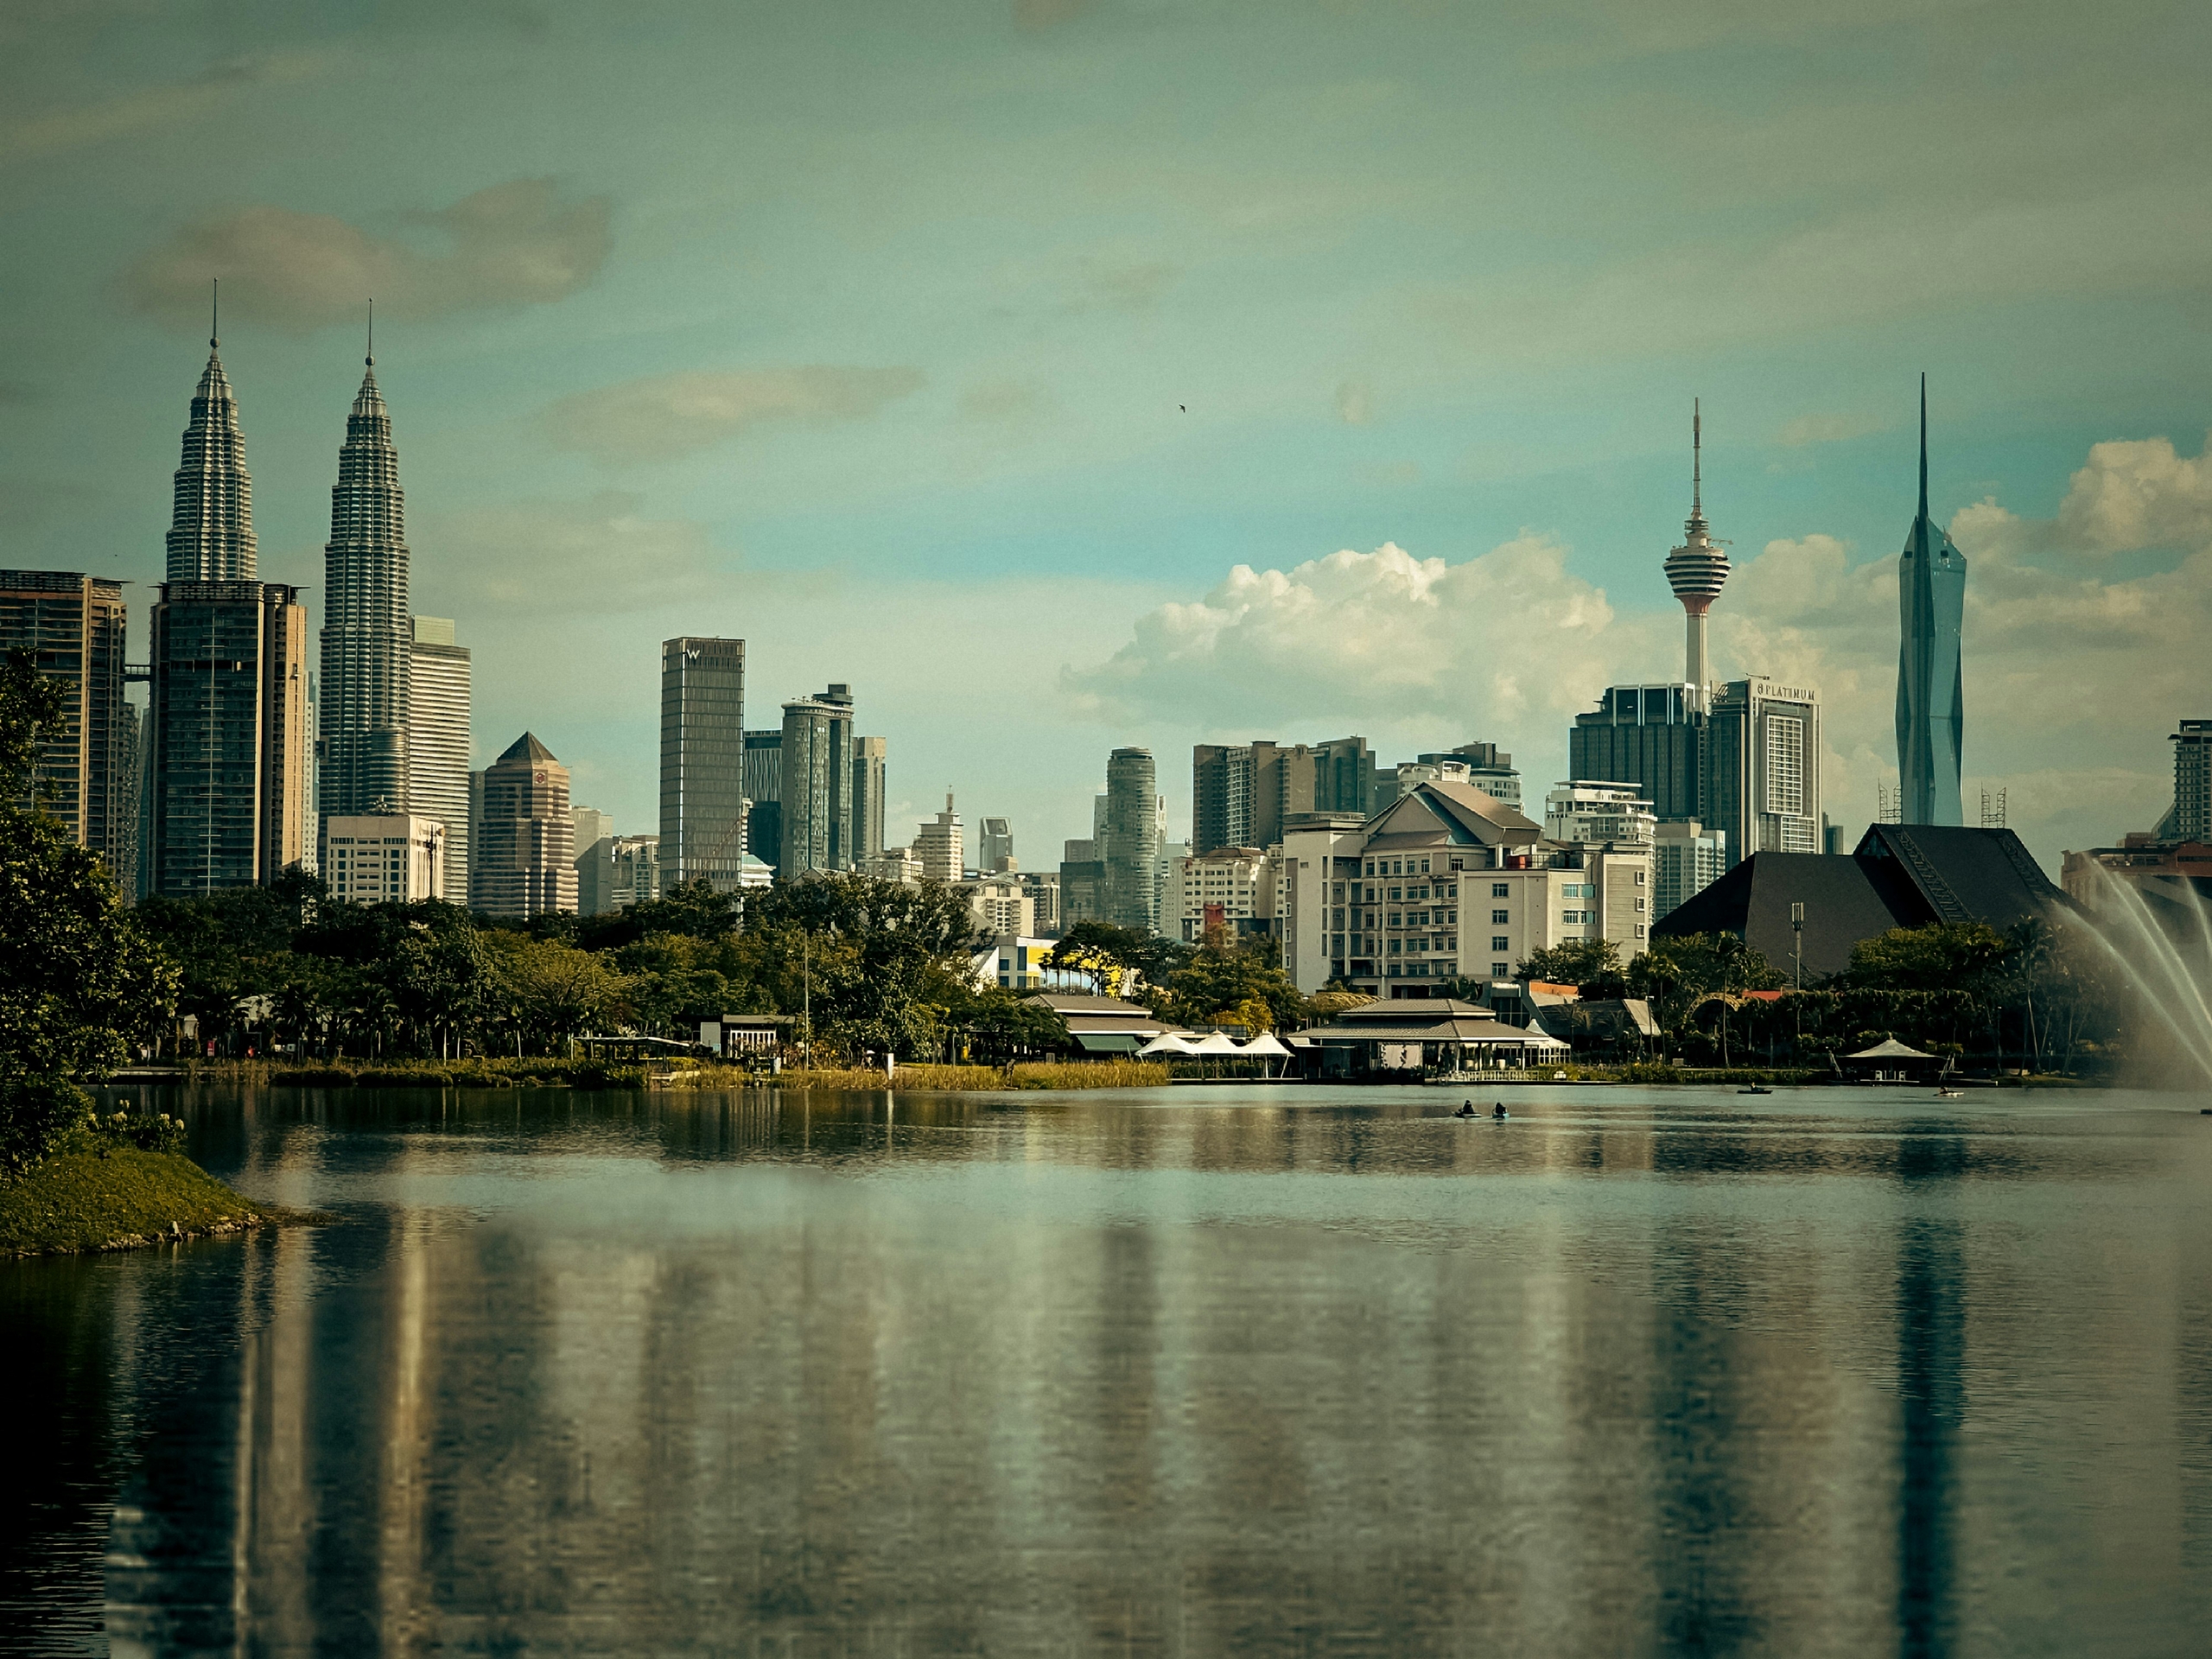
Kami, sebagai Arkitek Kandungan Listicle (LCA), berbangga untuk membentangkan listicle terbaik mengenai pelaburan hartanah di Malaysia, khusus untuk pelabur baru. Malaysia, dengan ekonominya yang dinamik dan pasaran hartanah yang sentiasa berkembang, menawarkan pelbagai peluang menarik. Namun, seperti mana-mana pelaburan, kejayaan bergantung pada pengetahuan, strategi, dan kesabaran. Lantas, kami telah mengumpulkan 10 tips hartanah terbaik ini untuk membimbing anda melalui selok-belok dunia pelaburan hartanah Malaysia.
Memahami Asas Pasaran Hartanah Malaysia
Untuk memulakan perjalanan pelaburan hartanah, kami mesti terlebih dahulu memahami landskap pasaran Malaysia. Ini bukan sekadar tentang membeli hartanah, tetapi tentang memahami faktor-faktor ekonomi, demografi, dan perundangan yang membentuk nilai dan potensi pulangan hartanah. Kami akan membantu anda melihat gambaran besar sebelum menyelam ke dalam butiran.
Analisis Tren Pasaran Semasa
Kami perlu sentiasa mengawasi tren pasaran hartanah semasa. Adakah harga hartanah meningkat atau menurun di kawasan tertentu? Adakah terdapat lebihan bekalan di segmen tertentu? Ini adalah soalan-soalan penting yang perlu kami jawab. Contohnya, pasaran hartanah Malaysia telah menunjukkan daya tahan yang mengagumkan walaupun menghadapi cabaran global. Kawasan-kawasan bandar seperti Lembah Klang, Pulau Pinang, dan Johor Bahru sering menjadi tumpuan kerana pertumbuhan ekonomi dan kepadatan penduduk yang tinggi. Kami juga melihat peningkatan minat terhadap hartanah berharga sederhana dan mampu milik, terutamanya di kalangan pembeli rumah pertama dan pelabur baru. Dengan memahami tren ini, kami dapat membuat keputusan yang lebih termaklum dan mengelakkan diri daripada terperangkap dalam gelembung hartanah atau membeli pada harga puncak.
Kenalpasti Lokasi Berpotensi Tinggi
Lokasi adalah segala-galanya dalam hartanah, dan ini adalah sesuatu yang kami tekankan berulang kali. Hartanah di lokasi strategik dengan akses mudah ke kemudahan asas seperti sekolah, hospital, pusat membeli-belah, dan rangkaian pengangkutan awam (MRT/LRT) cenderung mempunyai nilai yang lebih stabil dan potensi pertumbuhan yang lebih tinggi. Kami juga perlu mempertimbangkan projek infrastruktur masa depan yang mungkin meningkatkan nilai hartanah di kawasan tertentu. Sebagai contoh, pembinaan lebuh raya baru atau stesen LRT berdekatan boleh meningkatkan permintaan dan harga hartanah secara signifikan. Jangan hanya melihat pada harga yang murah; nilai jangka panjang terletak pada potensi pembangunan dan kemudahan lokasi tersebut. Kami sarankan untuk melawat lokasi secara fizikal, bercakap dengan penduduk tempatan, dan mengkaji pelan pembangunan bandar untuk mendapatkan gambaran yang lebih jelas.
Jika anda sedang mencari tips hartanah yang berguna, artikel mengenai cara mengurus deposit untuk pembelian rumah boleh memberikan panduan yang berguna. Anda boleh membaca lebih lanjut tentang topik ini di sini: Panduan Deposit Hartanah. Artikel ini membincangkan pelbagai aspek yang perlu dipertimbangkan ketika membuat deposit, termasuk jumlah yang diperlukan dan cara untuk memastikan transaksi anda berjalan lancar.
Strategi Kewangan dan Pembiayaan Yang Mantap

Setelah kami memahami pasaran, langkah seterusnya adalah membina strategi kewangan yang kukuh. Pelaburan hartanah memerlukan komitmen kewangan yang besar, dan kami perlu memastikan bahawa kami mempunyai pelan yang jelas untuk membiayai pembelian dan pengurusan hartanah. Ini adalah kunci kepada kejayaan jangka panjang.
1. Sediakan Pelan Kewangan Yang Jelas
Sebelum kami melangkah lebih jauh, kami perlu duduk dan membuat belanjawan yang teliti. Ini termasuk menilai pendapatan, perbelanjaan, dan simpanan kami. Berapa banyak yang kami mampu untuk membayar pendahuluan? Berapa ansuran bulanan yang boleh kami tanggung? Jangan lupa untuk memasukkan kos tambahan seperti duti setem, yuran guaman, yuran penilaian, dan kos pengubahsuaian yang mungkin. Kami juga perlu mempunyai dana kecemasan untuk menampung sebarang perbelanjaan yang tidak dijangka, seperti pembaikan besar atau tempoh hartanah kosong. Matlamat kami adalah untuk mengelakkan diri daripada terbeban dengan hutang dan memastikan pelaburan hartanah kami tidak menjejaskan kestabilan kewangan kami secara keseluruhan.
2. Dapatkan Pra-Kelulusan Pinjaman Bank
Kami sangat mengesyorkan agar anda mendapatkan pra-kelulusan pinjaman bank sebelum memulakan pencarian hartanah. Ini akan memberi kami gambaran yang jelas tentang jumlah pinjaman yang layak kami perolehi dan jenis hartanah yang berada dalam julat harga kami. Proses pra-kelulusan melibatkan semakan skor kredit kami dan pendapatan. Dengan pra-kelulusan, kami akan mempunyai kelebihan apabila berunding dengan penjual, kerana ia menunjukkan keseriusan dan keupayaan kewangan kami. Ini juga mengurangkan risiko pembaziran masa melihat hartanah yang berada di luar kemampuan kami. Kami boleh mendekati beberapa bank untuk membandingkan kadar faedah dan terma pinjaman, memastikan kami mendapat tawaran terbaik.
3. Fahami Jenis Pinjaman Perumahan dan Kadar Faedah
Pasaran perbankan Malaysia menawarkan pelbagai jenis pinjaman perumahan seperti pinjaman kadar tetap, pinjaman kadar terapung, dan pinjaman Islam. Setiap jenis pinjaman mempunyai ciri-ciri tersendiri, dan kami perlu memahami perbezaan ini untuk memilih yang paling sesuai dengan profil risiko dan matlamat kewangan kami. Pinjaman kadar terapung, misalnya, mungkin menawarkan kadar faedah permulaan yang lebih rendah tetapi boleh berubah mengikut Kadar Dasar Semalaman (OPR) yang ditetapkan oleh Bank Negara Malaysia. Pinjaman kadar tetap, pula, menawarkan kestabilan dalam bayaran bulanan tetapi mungkin mempunyai kadar faedah yang sedikit lebih tinggi. Kami juga perlu membandingkan Kadar Asas (BR) dan Kadar Asas Berjangka (BLR) yang digunakan oleh bank untuk menentukan kadar faedah pinjaman. Memahami semua ini akan membolehkan kami membuat pilihan yang bijak dan mengoptimumkan kos pinjaman kami.
Pilihan Hartanah dan Due Diligence

Memilih hartanah yang tepat adalah langkah kritikal yang memerlukan penelitian dan due diligence yang menyeluruh. Kami tidak boleh tergesa-gesa dalam membuat keputusan, kerana kesilapan di peringkat ini boleh membawa kepada kerugian besar. Ini adalah di mana kami akan menggunakan kemahiran analisis kami sepenuhnya.
4. Pelabur Dalam Hartanah Yang Tepat (Jenis dan Tujuan)
Tidak semua hartanah dicipta sama, dan kami perlu menentukan jenis hartanah yang paling sesuai dengan matlamat pelaburan kami. Adakah kami mencari pendapatan sewa jangka pendek atau pertumbuhan modal jangka panjang? Hartanah kediaman seperti pangsapuri, kondo, atau rumah teres sering menjadi pilihan popular untuk pelabur baru kerana permintaan sewa yang stabil. Walau bagaimanapun, hartanah komersial seperti kedai pejabat atau gudang industri juga boleh menawarkan pulangan yang menarik, tetapi ia datang dengan risiko yang lebih tinggi dan memerlukan modal yang lebih besar. Kami juga perlu mempertimbangkan sama ada kami mahu melabur dalam hartanah baru (projek) atau hartanah subsale. Hartanah baru mungkin menawarkan harga pelancaran yang menarik dan reka bentuk moden, tetapi mungkin ada risiko kelewatan siap atau kualiti pembinaan. Hartanah subsale pula membolehkan kami melihat keadaan sebenar hartanah sebelum membeli dan potensi untuk merundingkan harga.
5. Lakukan Penyelidikan Mendalam dan Due Diligence
Sebelum menandatangani sebarang perjanjian, kami mesti melakukan penyelidikan yang mendalam (due diligence). Ini bermaksud kami perlu mengkaji segala-galanya tentang hartanah tersebut. Periksa status hak milik hartanah (leasehold atau freehold), sejarah pemilik, dan sebarang sekatan atau encumbrances. Kami juga perlu menyemak pelan pembangunan kawasan sekitar untuk memastikan tiada projek yang mungkin menjejaskan nilai hartanah kami, seperti pembinaan kilang atau lebuh raya yang terlalu dekat. Lantik peguam yang berpengalaman dalam transaksi hartanah untuk membantu menyemak dokumen undang-undang dan memastikan semua aspek adalah teratur. Kami juga harus mendapatkan laporan penilaian hartanah daripada penilai berlesen untuk memastikan harga yang ditawarkan adalah munasabah dan selaras dengan nilai pasaran. Jangan sekali-kali melangkau langkah ini, kerana ia adalah perlindungan terbaik kami terhadap masalah di kemudian hari.
Pengurusan Hartanah dan Pulangan Pelaburan
Memiliki hartanah hanyalah permulaan. Pengurusan hartanah yang cekap dan pemahaman tentang bagaimana untuk memaksimumkan pulangan pelaburan adalah penting untuk kejayaan jangka panjang. Kami akan membimbing anda bagaimana untuk menjadikan hartanah anda aset yang menjana pendapatan.
6. Kira Pulangan Pelaburan (ROI) Dengan Teliti
Kami perlu mengira potensi Pulangan Pelaburan (ROI) sebelum membuat keputusan pembelian. Ini melibatkan perbandingan antara kos keseluruhan hartanah (termasuk harga beli, yuran guaman, duti setem, kos pengubahsuaian) dengan potensi pendapatan sewa dan anggaran pertumbuhan modal. ROI boleh dikira sebagai (Pendapatan Tahunan Bersih / Jumlah Kos Pelaburan) x 100%. Contohnya, jika hartanah berharga RM500,000 dan menjana pendapatan sewa bersih RM24,000 setahun, ROI adalah 4.8%. Kami juga perlu mempertimbangkan tempoh pulangan modal dan aliran tunai (cash flow) bulanan. Aliran tunai positif bermaksud pendapatan sewa melebihi ansuran pinjaman dan perbelanjaan bulanan lain, yang merupakan tanda pelaburan yang sihat. Sentiasa berfikir secara realistik tentang kadar sewa yang boleh anda perolehi dan elakkan daripada terlalu optimistik.
7. Pengurusan Penyewa dan Penyelenggaraan Hartanah
Pengurusan penyewa yang baik adalah kritikal untuk memastikan aliran tunai yang stabil dan meminimumkan masalah. Kami perlu mencari penyewa yang bertanggungjawab dan boleh dipercayai melalui proses saringan yang teliti. Sediakan perjanjian sewa yang jelas dan komprehensif yang meliputi semua terma dan syarat. Penyelenggaraan berkala juga penting untuk menjaga nilai hartanah dan memastikan kepuasan penyewa. Ini termasuk pembaikan kecil, penyelenggaraan taman, atau sistem pendingin hawa. Kami juga perlu mempunyai dana untuk membaiki kerosakan yang tidak dijangka. Jika kami tidak mempunyai masa atau kepakaran, pertimbangkan untuk melantik ejen pengurusan hartanah. Mereka boleh mengendalikan segala-galanya daripada mencari penyewa, mengutip sewa, hingga menguruskan penyelenggaraan, walaupun ia datang dengan kos.
Dalam dunia hartanah, menyesuaikan diri di tempat kerja baru adalah penting untuk mencapai kejayaan. Untuk mengetahui lebih lanjut tentang cara untuk beradaptasi dengan persekitaran baru, anda boleh membaca artikel yang berguna ini mengenai cara sesuaikan diri di tempat kerja baru. Dengan mengikuti tips yang diberikan, anda dapat meningkatkan peluang anda dalam industri hartanah dan membina hubungan yang kukuh dengan rakan sekerja serta pelanggan.
Kesedaran Undang-Undang dan Percukaian
Aspek undang-undang dan percukaian boleh menjadi rumit, tetapi ia adalah bahagian yang tidak dapat dielakkan dalam pelaburan hartanah. Kami perlu memastikan bahawa kami memahami tanggungjawab kami untuk mengelakkan sebarang masalah di kemudian hari.
8. Fahami Aspek Undang-Undang dan Kontrak
Kami mesti memahami sepenuhnya setiap aspek undang-undang yang terlibat dalam pembelian dan pemilikan hartanah. Ini termasuk Akta Pemaju Perumahan (Kawalan dan Perlesenan) 1966, Akta Kontrak 1950, dan lain-lain. Apabila membeli hartanah, kami akan menandatangani beberapa dokumen penting seperti Perjanjian Jual Beli (SPA) dan Perjanjian Pinjaman. Setiap klausa dalam dokumen ini perlu difahami dengan jelas. Jangan teragak-agak untuk meminta peguam kami menjelaskan sebarang perkara yang tidak kami fahami. Kami juga perlu sedar tentang hak dan tanggungjawab kami sebagai pemilik hartanah dan tuan tanah, seperti termaktub dalam Akta Hubungan Tuan Tanah dan Penyewa 1950. Kesilapan di peringkat ini boleh membawa kepada litigasi yang mahal dan memakan masa.
9. Ketahui Tanggungjawab Cukai Hartanah
Pelaburan hartanah di Malaysia melibatkan pelbagai jenis cukai yang perlu kami ketahui. Ini termasuk Cukai Tanah, Cukai Pintu, dan Cukai Keuntungan Harta Tanah (RPGT). Cukai Tanah dan Cukai Pintu adalah cukai tahunan yang dikenakan oleh kerajaan negeri dan pihak berkuasa tempatan. RPGT, pula, dikenakan apabila kami menjual hartanah dan memperoleh keuntungan. Kadar RPGT berbeza-beza bergantung pada tempoh pegangan hartanah dan status pemilikan kami (individu, syarikat). Untuk warganegara Malaysia, kadar RPGT boleh mencapai sehingga 30% jika hartanah dijual dalam tempoh tiga tahun pertama, dan berkurangan selepas itu. Kami perlu mengambil kira cukai-cukai ini dalam pengiraan ROI kami dan merancang strategi pelaburan kami dengan sewajarnya. Dapatkan nasihat daripada perunding cukai profesional untuk memastikan kami mematuhi undang-undang dan mengoptimumkan kedudukan cukai kami.
Pembangunan Peribadi dan Rangkaian
Akhir sekali, kejayaan dalam pelaburan hartanah bukan hanya tentang angka dan undang-undang, tetapi juga tentang pembangunan diri dan jaringan perhubungan. Kami percaya bahawa pelabur yang sentiasa belajar dan berhubung akan lebih berjaya.
10. Sentiasa Belajar dan Berangkaian
Dunia hartanah sentiasa berubah, dan kami perlu sentiasa mengemaskini pengetahuan kami. Baca buku, ikuti seminar, hadiri webinar, dan langgan penerbitan industri. Sertai kumpulan pelaburan hartanah di media sosial atau forum dalam talian untuk bertukar-tukar maklumat dan pengalaman dengan pelabur lain. Rangkaian perhubungan (networking) dengan ejen hartanah, peguam, penilai, dan bank adalah sangat berharga. Mereka boleh menjadi sumber maklumat yang penting, membantu kami mencari peluang pelaburan yang baik, dan memberikan nasihat profesional. Jangan takut untuk bertanya soalan dan belajar daripada kesilapan orang lain. Pelaburan hartanah adalah satu perjalanan pembelajaran berterusan, dan kami perlu kekal terbuka kepada idea-idea baru dan pendekatan yang berbeza untuk sentiasa berada di hadapan.
FAQs
Apakah perkara yang perlu dipertimbangkan sebelum membeli hartanah?
Sebelum membeli hartanah, penting untuk mempertimbangkan lokasi, bajet, jenis hartanah, keadaan pasaran hartanah, serta keperluan dan kehendak peribadi.
Bagaimana cara untuk mendapatkan pinjaman perumahan?
Untuk mendapatkan pinjaman perumahan, anda perlu mempunyai rekod kewangan yang baik, memilih bank atau institusi kewangan yang sesuai, dan menyediakan dokumen-dokumen yang diperlukan seperti penyata gaji, penyata bank, dan lain-lain.
Adakah penting untuk mendapatkan khidmat nasihat hartanah sebelum membeli hartanah?
Ya, adalah penting untuk mendapatkan khidmat nasihat hartanah daripada ejen hartanah profesional sebelum membeli hartanah kerana mereka boleh memberikan panduan dan nasihat yang berguna berdasarkan pengalaman dan pengetahuan mereka.
Bagaimana untuk mengetahui nilai hartanah sebelum membuat tawaran?
Anda boleh mendapatkan penilaian hartanah daripada juruaudit hartanah atau ejen hartanah untuk mengetahui nilai sebenar hartanah tersebut sebelum membuat tawaran. Selain itu, anda juga boleh merujuk kepada transaksi hartanah terkini di kawasan tersebut untuk mendapatkan gambaran nilai pasaran.
Apakah strategi terbaik untuk melabur dalam hartanah?
Strategi terbaik untuk melabur dalam hartanah adalah dengan membuat kajian pasaran yang teliti, memilih hartanah yang mempunyai potensi untuk menguntungkan, dan mempertimbangkan faktor jangka panjang seperti perkembangan kawasan dan keperluan pasaran.


Join The Discussion